Sin oficinas ni fronteras: La tecnología que permite operar en el negocio inmobiliario desde cualquier lugar

Sin oficinas ni fronteras: La tecnología que permite operar en el negocio inmobiliario desde cualquier lugar
Sistemas de gestión, automatización de procesos y trabajo 100% remoto.

La búsqueda de independencia profesional y la migración hacia esquemas de trabajo flexibles ya no es exclusiva de la industria del software o la creación de contenido. El sector inmobiliario experimenta una transición impulsada por la adopción de plataformas digitales, sistemas de gestión centralizados y automatización de procesos, lo que permite operar transacciones de activos sin la necesidad de una infraestructura física o un horario rígido.

Esta evolución tecnológica habilita a emprendedores y comerciales a gestionar carteras de clientes y propiedades de forma 100% remota.

Ecosistemas digitales al servicio del broker moderno

i

Históricamente, el corretaje de propiedades dependía de oficinas locales, carpetas físicas y redes de contacto geográficamente limitadas. En la actualidad, el desarrollo de herramientas PropTech (tecnología aplicada al rubro inmobiliario) permite empaquetar todo el flujo operativo en la nube.

Modelos como Ascensus, desarrollado por la firma Propital, integran a más de 500 brokers en más de 25 ciudades mediante una arquitectura digital que centraliza el inventario disponible, las capacitaciones y el soporte comercial.

Componente Tecnológico / Operativo Función en el Modelo Tradicional Solución en la Plataforma Digital
Inventario de Propiedades Limitado a la captación local física. Acceso centralizado en la nube a stock multisectorial.
Gestión de Clientes (CRM) Seguimiento manual o en planillas. Automatización e historial de prospectos en tiempo real.
Infraestructura de Trabajo Dependencia de oficina o sucursal. Operativa remota vía aplicaciones móviles y BackOffice.
Estrategia de Ventas Volanteo y prospección directa. Algoritmos de marketing digital y generación de leads.

Flexibilidad geográfica y escalabilidad de procesos

i

La integración de herramientas de analítica de datos y software de gestión en la trastienda (BackOffice) busca liberar al operador de las cargas administrativas repetitivas, permitiéndole enfocar su tiempo en la negociación y la relación comercial.

“El desarrollo de plataformas digitales, sistemas de gestión de clientes y nuevas herramientas comerciales ha permitido que parte importante del trabajo de un broker pueda realizarse sin depender permanentemente de una oficina física”, destaca Francisco Rocha, CEO de Propital.

Este enfoque permite a profesionales operar desde distintas ciudades o incluso fuera de Chile, compatibilizando la actividad comercial con la crianza o viajes personales, mientras el soporte de datos y marketing opera de fondo.

La paradoja del trabajo moderno

Curiosamente, cuanto más sofisticados se vuelven los algoritmos de análisis de datos y la automatización empresarial, más se revaloriza el factor humano en las etapas finales de negociación. ¿No resulta paradójico que la tecnología más avanzada no busque reemplazar al profesional, sino darle la libertad geográfica suficiente para cerrar negocios a miles de kilómetros de distancia?

El avance de las plataformas en la nube continúa reconfigurando los límites del trabajo independiente en industrias tradicionales. ¿Estarías dispuesto a migrar tu actividad profesional hacia un modelo 100% digital y remoto?


(Fuente: fayerwayer.com)


1 visualización

‘Home staging’, la práctica para acelerar la venta de tu casa

‘Home staging’, la práctica para acelerar la venta de tu casa
El ‘home staging’, en español “puesta en escena”, es una técnica de marketing inmobiliario que consiste en resaltar las cualidades de la vivienda, oficinas o locales, antes de ser comercializadas. Esta técnica fue creada por una agente inmobiliaria estadounidense llamada Barb Schwarz, y se lleva ejecutando desde hace aproximadamente 30 años en Estados Unidos y Europa.

En el ámbito inmobiliario sí cuenta la primera impresión, por esta razón, el ‘home staging’ pretende seducir y persuadir al cliente, despertando emociones en el comprador potencial para acelerar el proceso de venta o alquiler, esto se logra mejorando la estética del lugar y la decoración de la vivienda, profundizando en los detalles, reparando azulejos, baldosas, pintando, adornando.


“Queremos que los clientes no lo vean como un gasto, sino por el contrario como una inversión a corto plazo”, afirma Catalina Arango, dueña de Haus Inmobiliaria en Bogotá.


El reporte inicial del estado de la vivienda tiene un precio que se aproxima a los 300.000 pesos y el desarrollo de la técnica, de 900.000 en adelante, según los metros cuadrados del lugar.
 

El trabajo de un ‘home stager’ radica en tratar el inmueble como cualquier otro producto a la venta, haciéndolo cálido y atractivo y teniendo en cuenta ciertos factores que suelen influir en las ventas.


"En vivienda usada se despersonalizan los espacios para que el cliente entre y se imagine que puede vivir ahí,  hay que evitar los malos olores, rincones oscuros, colores muy vibrantes. Se debe mostrar un apartamento en equilibrio y armonía, donde uno se sienta tranquilo, donde pueda imaginar sus muebles o pertenencias allí, la vegetación juega un papel muy importante. La clave del home staging es la organización", explica Ana Estrada, broker y stager de Keller Williams Colombia, y diseñadora de interiores de la Salle College.


El resultado de esta intervención se traduce en imágenes más atractivas de los inmuebles, mayor número de visitas, una primera impresión más convincente para los potenciales compradores, incremento del precio de venta, reducción de la tendencia a la negociación y, quizá lo más relevante, en una celeridad considerable del tiempo de venta.


¿Sirve el ‘home staging’ para vivienda nueva?
 

‘La técnica del home staging es ideal para vivienda usada, pero también puede funcionar para vivienda nueva, esta técnica es practicada en los apartamentos modelos, por ejemplo, los decoran muy bien, pero los muebles no están en venta. En el home staging hay un servicio integral, se amuebla el apartamento y se pueden vender los muebles’, agrega, Ana.


(Fuente: metrocuadrado.com)


1 visualización

Gobierno anuncia proyecto para ampliar el subsidio hipotecario para viviendas de hasta 6 mil UF

Gobierno anuncia proyecto para ampliar el subsidio hipotecario para viviendas de hasta 6 mil UF
El ministro Iván Poduje argumentó que "con esta medida estamos ampliando las posibilidades de acceso a la vivienda propia".

El ministro de Hacienda, Jorge Quiroz; junto al ministro de Vivienda y Urbanismo, Iván Poduje, anunciaron un nuevo proyecto de ley que extiende y amplía el subsidio a la tasa de interés hipotecaria y la garantía estatal FOGAES para la adquisición de primera vivienda.

De acuerdo al Gobierno, en el último tiempo, aumentó el stock de viviendas sin vender y por otro lado, se generó una fuerte caída en la demanda debido a los mayores costos de financiamiento.

Este nuevo proyecto tiene el objetivo de acelerar la reactivación del mercado inmobiliario, impulsar la construcción y favorecer la recuperación del empleo y la inversión.

Pese al amplio impacto de la Ley N°21.748 de Subsidio al Dividendo, el Banco Central identifica como principal vulnerabilidad la existencia de más de 100 mil viviendas nuevas sin vender, lo que continúa afectando la inversión y el empleo en la construcción.

Gobierno anuncia nuevo proyecto para acceder a viviendas nuevas

La Ley N°21.748 introdujo el subsidio a la tasa junto con la garantía estatal del Fondo de Garantías Especiales (FOGAES) para acelerar la venta de viviendas nuevas de hasta 4.000 UF. El Programa registra 40.081 solicitudes ingresadas (80,2% del cupo legal de 50.000 subsidios) y 31.640 créditos formalizados (63,3% del cupo). A la fecha, restan 18.360 cupos disponibles, que se agotarían en septiembre de este año.

En concreto, la iniciativa propone aumentar los subsidios de 50.000 a 80.000, ampliar el valor máximo de las viviendas elegibles desde 4.000 a 6.000 UF y extender la vigencia del programa por 12 meses, permitiendo mantener su efecto sobre la recuperación gradual del sector inmobiliario.

Según el Informe Nacional Inmobiliario de la Cámara Chilena de la Construcción al primer trimestre de 2026, la oferta disponible asciende a 104.047 unidades, de las cuales 19.022 corresponden al tramo de 4.000 a 6.000 UF, hoy no cubierto. Ante esto, la ampliación del tope alcanzaría una cobertura de 88,1% de la oferta de viviendas disponible.

El proyecto incluye una extensión hasta el 31 de mayo de 2028 del subsidio a la tasa y a la garantía a la adquisición de primera vivienda.

p


¿En qué consiste el proyecto?

El ministro de Hacienda, Jorge Quiroz, explicó que "el cálculo es que si hoy día, para adquirir una vivienda de 5 mil UF, se requería un ingreso familiar, entre una pareja, de 4 millones de pesos al mes, o sea dos millones cada uno. Con el nuevo sistema, el ingreso familiar va a ser del orden de 3 millones, o sea 1,5 millones por persona".

Por su parte, el ministro de Vivienda y Urbanismo, Iván Poduje, destacó que este proyecto "es un esfuerzo que tiene que ver con la indicación del Presidente Kast de ampliar el acceso a vivienda a las clases medias. Hoy tenemos muchos chilenos que son muy ‘ricos’ para el Estado y muy pobres para los bancos, particularmente jóvenes profesionales y parejas jóvenes. Con esta medida estamos ampliando las posibilidades de acceso a la vivienda propia".

"Nuestra estimación es que las ventas van a aumentar un 25% y eso va a permitir reducir el stock y con eso, reactivar la construcción de viviendas y el empleo", agregó.

Adicionalmente, Poduje sostuvo que "acá puede postular cualquier persona que acredite los ingresos que corresponden al FOGAES, la vivienda de subsidio del estado llega a 2 mil UF y con el subsidio de 4 mil llega a 4 mil y con este mecanismo hasta las 6 mil UF. Esto hace reducir la exigencia de pie y tiene una implicancia en el dividendo".

El ministro Quiroz también enfatizó que "el proyecto de Ley de Reconstrucción que va a estar vigente al cabo de este mes, también incluye un beneficio tributario del DFL2 para la compra de viviendas para arrendamiento con el impuesto único del 5% que va a permitir la compra de grandes cantidades de viviendas por parte de inversionistas".


(Fuente: t13.cl)


La propuesta que pretende congelar los precios del arriendo en Chile imitando el modelo de Nueva York

La propuesta que pretende congelar los precios del arriendo en Chile imitando el modelo de Nueva York
La candidata a presidir el Frente Amplio, la diputada Gael Yeomans, instaló el debate sobre la posibilidad de congelar el precio de los arriendos en Chile, tomando como referencia la medida que se implementará en Nueva York.

En octubre de este año, el alcalde de la ciudad estadounidense, Zohran Mamdani, llevará a cabo una paralización en la constante alza del valor de los arriendos en diferentes zonas de la “Gran Manzana” y que contemplaría alrededor del 40% de los departamentos.

Además de basarse en las experiencias internacionales, la propuesta retoma la idea anteriormente impulsada por los senadores del mismo partido Beatriz Sánchez y Diego Ibáñez. Y tiene como finalidad explorar diversos mecanismos para contener el alza del costo de arrendar una vivienda.

¿Cómo funciona la propuesta?

Gael Yeomans insistió en que esta medida puede importarse a chile y adaptarse a la realidad del país. “Tenemos inmobiliarias que compran terrenos, que edifican y luego ponen en arriendo esas viviendas. Y ahí se genera una especulación del precio, porque va subiendo el costo y también le sube el costo a alguna persona para poder comprar la casa, el precio del suelo y, por lo tanto, son todos esos aspectos los que hay que regular para poder tener esos criterios”.

“Nosotros sabemos que la normativa en Chile es diferente, y para eso queremos también hacerlo aplicable en Chile, no estamos simplemente trayendo algo con calco y copia”, añadió.

Finalmente esta propuesta generó diversas reacciones en los especialistas. Algunos plantean que el congelamiento del arriendo podría aliviar los ingresos de las familias y otros dicen que afectaría a la inversión en propiedades destinadas a ese mercado e incluso favorecería la aparición de un mercado informal


(Fuente: chile.as.com)


1 visualización

Menor acceso al crédito redefine quiénes están comprando viviendas en Chile

Menor acceso al crédito redefine quiénes están comprando viviendas en Chile
Durante décadas, el mercado inmobiliario chileno se sostuvo principalmente sobre la compra de viviendas financiadas mediante créditos hipotecarios.

Las dificultades para acceder a un crédito hipotecario están modificando el perfil de quienes compran viviendas en Chile. A este escenario se suman el envejecimiento de la población y los cambios en las prioridades de las nuevas generaciones, factores que están impulsando decisiones de compra más selectivas y transformando gradualmente la demanda habitacional.

Durante décadas, el mercado inmobiliario chileno se sostuvo principalmente sobre la compra de viviendas financiadas mediante créditos hipotecarios. Sin embargo, diversos cambios demográficos, económicos y culturales están comenzando a modificar ese escenario, configurando una demanda cada vez más segmentada y estratégica.

En Chile, una persona es considerada adulto mayor a partir de los 60 años, de acuerdo con la Ley N° 19.828. Actualmente, este grupo supera los 3,4 millones de personas, equivalente a cerca del 18% de la población nacional. Paralelamente, las generaciones más jóvenes enfrentan crecientes dificultades para acceder a la vivienda propia debido a las exigencias crediticias, la informalidad laboral y el aumento sostenido de los precios de las propiedades.

No hay acceso al crédito

De acuerdo con un análisis de Inversiones Alval, firma especializada en asesoría y acompañamiento personalizado para la compra e inversión inmobiliaria, esta realidad está provocando que la compra de la primera vivienda pierda parte del protagonismo que históricamente tuvo como principal motor de crecimiento del sector.

“Hoy vemos que muchas personas siguen teniendo interés en comprar una propiedad, pero no necesariamente cuentan con las condiciones para acceder a un crédito hipotecario. Eso está ocurriendo tanto en segmentos jóvenes como en grupos de mayor edad, y termina impactando directamente la dinámica del mercado”, señala Carola Álvarez, fundadora y CEO de Inversiones Alval.

La ejecutiva explica que el fenómeno no responde únicamente a factores económicos. En los menores de 30 años también se observa un cambio cultural que está modificando la relación tradicional con la vivienda. La búsqueda de experiencias, movilidad, flexibilidad laboral y una menor disposición a comprometerse con deudas de largo plazo han comenzado a postergar las decisiones de compra, incluso entre quienes podrían acceder al financiamiento.

“Hoy vemos una generación que valora mucho más la libertad de movimiento, las experiencias y la posibilidad de adaptarse a distintos momentos de la vida. Eso no significa que desaparezca el interés por la vivienda, pero sí que las decisiones de compra se toman más tarde y bajo parámetros distintos a los de generaciones anteriores”, señala Álvarez.

El envejecimiento también redefine la demanda

En los segmentos intermedios, particularmente entre los 30 y 50 años, las decisiones de compra también se han vuelto más selectivas. Factores como la estabilidad familiar, la cercanía a servicios, la conectividad y la capacidad de adaptación de una propiedad a distintas etapas del ciclo de vida comienzan a influir tanto como la rentabilidad o la plusvalía.

Al mismo tiempo, el envejecimiento de la población está impulsando nuevas necesidades habitacionales. La funcionalidad de las viviendas, el acceso a servicios de salud, comercio, transporte y espacios públicos adquieren una relevancia creciente, mientras comienzan a desarrollarse soluciones residenciales orientadas a una población cada vez más longeva. Pese a estas transformaciones, gran parte de la oferta inmobiliaria continúa respondiendo a una realidad demográfica distinta.

“Más allá de las características de una propiedad, el desafío está en comprender cómo evolucionará la demanda en los próximos años. El envejecimiento de la población tendrá efectos sobre la valorización de ciertos sectores, los flujos de inversión y también sobre variables financieras como el acceso al crédito hipotecario. Quienes logren anticipar estas tendencias estarán mejor posicionados para tomar decisiones patrimoniales sostenibles en el tiempo”, sentencia Israel Troncoso, director financiero y tributario de Inversiones Alval.


(Fuente: publimetro.cl)


1 visualización

Hipotecarios bajo 4% ¿Conviene refinanciar?

Hipotecarios bajo 4% ¿Conviene refinanciar?
La tasa hipotecaria promedió 3,97% en junio, la más baja desde noviembre de 2021, y con lo que se cumplen 3 meses consecutivos con el indicador bajo la barrera del 4%. Ante esto, surge la pregunta de si conviene refinanciar los créditos hipotecarios.

Jaime Ugarte, Director Ejecutivo de la consultora Colliers, señala que «el momento actual resulta especialmente atractivo para quienes contrataron créditos hipotecarios durante los años de mayores tasas, particularmente entre 2022 y 2024. Los deudores que mantienen financiamiento significativamente por encima de las tasas actuales debieran evaluar opciones de refinanciamiento o portabilidad financiera, ya que podrían obtener reducciones relevantes en sus dividendos y en el costo final de su crédito».

El ejecutivo detalla que «la caída de la tasa hipotecaria por debajo del 4% es una excelente noticia para las familias y para el mercado inmobiliario. Este descenso refleja la normalización de la inflación, la recuperación de los equilibrios macroeconómicos y una mayor confianza de los mercados respecto de la evolución futura de la economía».

Respecto a cómo espera que se comporte este índice en los próximos meses, Jaime Ugarte señala que «Si bien una parte importante de la corrección ya se produjo, aún existe espacio para bajas adicionales durante los próximos 12 meses, especialmente si se mantiene la disciplina monetaria y fiscal que ha permitido reducir los niveles de inflación observados en años anteriores. El escenario más probable es que las tasas continúen mostrando una tendencia favorable, lo que contribuiría a mejorar gradualmente el acceso a la vivienda y a reactivar la inversión inmobiliaria, un sector clave para el crecimiento y el empleo».


(Fuente: g5noticias.cl)


1 visualización

Experta inmobiliaria identifica el gran problema detrás de las casas que no se venden: “Muchas personas creen...”

Experta inmobiliaria identifica el gran problema detrás de las casas que no se venden: “Muchas personas creen...”
La asesora inmobiliaria Francisca Baeza desarrolló una metodología para ayudar a los propietarios a vender sus inmuebles en menos tiempo.

Hay propietarios que publican su vivienda convencidos de que en pocas semanas encontrarán comprador. Sin embargo, el tiempo pasa, las consultas disminuyen y la propiedad termina transformándose en uno de esos avisos que permanecen meses —e incluso años— publicados sin resultados.

Para Francisca Baeza, este escenario se repite con demasiada frecuencia. “Muchas personas creen que el problema es que no hay compradores o que el mercado está lento. En la mayoría de los casos no es así. Lo que falla es la estrategia con la que esa propiedad salió al mercado.”

Tras más de diez años asesorando procesos de compraventa, Baeza comenzó a detectar un patrón: propiedades con gran potencial permanecían durante largos períodos sin venderse, mientras otras similares encontraban comprador en pocas semanas.

“La diferencia, explica, rara vez estaba en la propiedad, sino en la estrategia.”

A partir de esa experiencia desarrolló el Método P.L.A.N., una metodología basada en cuatro pilares: preparar la propiedad, revisar su situación legal, analizar correctamente el precio y negociar con estrategia.

Según la especialista, muchos propietarios cometen errores incluso antes de publicar su inmueble. Entre los más frecuentes se encuentran:

  • Fijar el precio según lo que pide el vecino y no según el valor real de mercado.
  • Publicar fotografías de baja calidad.
  • Negociar desde el apego emocional.
  • No definir el perfil del comprador ideal.
  • Salir al mercado con la documentación incompleta.
  • Mantener durante meses una estrategia que no está dando resultados.

“El objetivo no es vender más barato ni vender rápido a cualquier costo. El objetivo es proteger el patrimonio del propietario y ayudarlo a tomar mejores decisiones”, afirma.


(Fuente: chile.as.com)


1 visualización

Se confirma un nuevo beneficio en Chile para las familias que desean tener una vivienda propia

Se confirma un nuevo beneficio en Chile para las familias que desean tener una vivienda propia
El Ministerio de Vivienda y Urbanismo de Chile habilitó el programa de Subsidio al Crédito Hipotecario, una cobertura financiera que busca reducir las tasas de interés. Mediante convenios con instituciones bancarias, facilitarán la adquisición de una vivienda a familias de ingresos medios en todo el territorio nacional.

El veredicto de las pantallas de simulación bancaria determina el acceso definitivo de los trabajadores a su futura vivienda residencial.

Los comités habitacionales revisan las opciones de financiamiento para asegurar la rebaja permanente en las cartolas de pago mensual de las familias chilenas.

Entidades financieras adscritas y análisis de riesgo comercial

El beneficio estatal opera de manera exclusiva a través de una red de corporaciones bancarias asociadas al programa general del MINVU. Las firmas tradicionales BancoEstado, Banco Santander, Banco de Chile, BCI, Itaú Corpbanca, Banco Consorcio y Banco Falabella lideran la recepción de las carpetas de postulación.

A estas alternativas de la banca privada se suman las opciones de financiamiento de la cooperativa Coopeuch y la entidad Mutuos Hipotecarios Renta Nacional.


Cada entidad ejecuta sus propios análisis de riesgo comercial determinando la viabilidad del solicitante según sus antecedentes de renta líquida y comportamiento de pago anterior. El descuento en los puntos de interés se incorpora de forma directa en el contrato del mutuo al momento de concretar la firma de la escritura.

La correcta elección de la firma bancaria agiliza la entrega de los fondos reduciendo los plazos de tramitación en los conservadores de bienes raíces correspondientes.

Topes de tasación en unidades de fomento y plazos de postulación

La cobertura de esta rebaja habitacional está dirigida de forma estricta a la compra de propiedades nuevas que no superen el valor comercial de 4.000 UF. La reducción de la tasa pactada se mantiene vigente de forma ininterrumpida durante los 20 o 30 años que dure el financiamiento solicitado por el usuario.

Las autoridades sectoriales fijaron el término definitivo del proceso de postulación para el 27 de mayo de 2027 en todas las plataformas web oficiales.

El concurso público contempla un cierre anticipado si se agota el fondo de contingencia total de 50.000 subsidios disponibles para la ciudadanía civil del país. Los interesados deben presentar las preaprobaciones bancarias en las oficinas de atención presencial del Servicio de Vivienda y Urbanización para validar el beneficio asignado.

La inyección de estos recursos estatales dinamiza las ventas del sector inmobiliario aliviando la carga de deudas a largo plazo en los hogares de los trabajadores.


(Fuente: ahora.cl)


Subsidio al crédito hipotecario: En estas instituciones financieras puedes usarlo

Subsidio al crédito hipotecario: En estas instituciones financieras puedes usarlo
Hay un momento que se repite en miles de búsquedas de vivienda: la simulación del crédito hipotecario. En la pantalla, el número final del dividendo suele ser el que define si el sueño avanza o se detiene. En ese punto aparece el Subsidio al Crédito Hipotecario, un beneficio que permite reducir la tasa de interés del crédito y, con ello, el pago mensual de la vivienda.

No es un beneficio automático ni está disponible en cualquier institución. Su aplicación depende de condiciones específicas y de una red de entidades financieras que participan del programa, lo que convierte la elección del banco en una parte clave del proceso.

Cómo funciona el Subsidio al Crédito Hipotecario

El Subsidio al Crédito Hipotecario del Ministerio de Vivienda y Urbanismo (MINVU) se aplica directamente sobre la tasa del crédito hipotecario, lo que impacta en el monto final del dividendo mensual.

Su activación ocurre al momento de contratar el crédito hipotecario, siempre que la operación se realice con una entidad financiera que tenga convenio vigente con el programa. El beneficio no se entrega de forma independiente, sino que se incorpora al financiamiento de la vivienda.

Bancos y entidades donde se puede usar el subsidio

El subsidio está disponible únicamente en instituciones financieras adscritas al programa del MINVU.

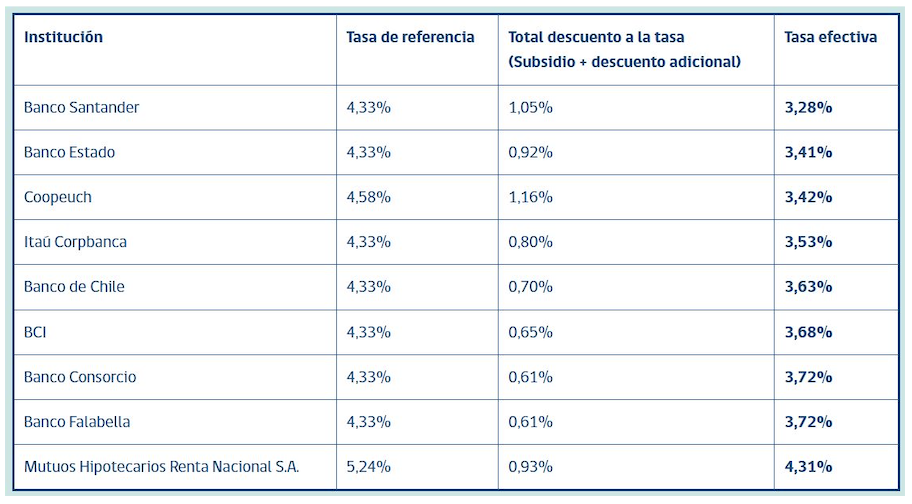
Entre ellas se encuentran BancoEstado, Banco Santander, Banco de Chile, BCI, Itaú Corpbanca, Banco Consorcio y Banco Falabella.

A estas opciones se suman Coopeuch y Mutuos Hipotecarios Renta Nacional, que también permiten aplicar el subsidio dentro de sus productos de financiamiento habitacional.

Cada entidad evalúa el crédito hipotecario de forma independiente, por lo que las condiciones finales dependen del análisis financiero de cada solicitante.

Las tasas de interés de cada institución

d

Viviendas que pueden acceder al beneficio

El subsidio está dirigido a la compra de viviendas nuevas con un valor de hasta 4.000 UF. Dentro de ese rango, el beneficio puede aplicarse al momento de la contratación del crédito con alguna de las instituciones habilitadas.

La reducción de la tasa se mantiene durante toda la vigencia del crédito, lo que se traduce en un menor dividendo mensual.


(Fuente: meganoticias.cl)


1 visualización

Crédito y envejecimiento transforman la compra de viviendas en Chile

Crédito y envejecimiento transforman la compra de viviendas en Chile
Los jóvenes chilenos no solo representan una proporción menor de la población respecto de décadas anteriores, sino que además enfrentan mayores barreras para acceder al financiamiento habitacional

Las dificultades para acceder al crédito hipotecario, el envejecimiento de la población y los cambios en las prioridades de las nuevas generaciones están modificando la demanda habitacional, impulsando decisiones de compra más selectivas y transformando gradualmente las dinámicas del mercado inmobiliario.

Durante décadas, el mercado inmobiliario chileno se sostuvo principalmente sobre la compra de viviendas financiadas mediante créditos hipotecarios. Sin embargo, diversos cambios demográficos, económicos y culturales están comenzando a modificar ese escenario, configurando una demanda cada vez más segmentada y estratégica.

En Chile, una persona es considerada adulto mayor a partir de los 60 años, de acuerdo con la Ley N° 19.828. Actualmente, este grupo supera los 3,4 millones de personas, equivalente a cerca del 18% de la población nacional. Paralelamente, las generaciones más jóvenes enfrentan crecientes dificultades para acceder a la vivienda propia debido a las exigencias crediticias, la informalidad laboral y el aumento sostenido de los precios de las propiedades.

Uno de los fenómenos que comienza a observarse con mayor claridad es la disminución de la presión de demanda proveniente de los segmentos más jóvenes. Las nuevas generaciones no solo representan una proporción menor de la población respecto de décadas anteriores, sino que además enfrentan mayores barreras para acceder al financiamiento habitacional.


No hay acceso al crédito

De acuerdo con un análisis de Inversiones Alval, firma especializada en asesoría y acompañamiento personalizado para la compra e inversión inmobiliaria, esta realidad está provocando que la compra de la primera vivienda pierda parte del protagonismo que históricamente tuvo como principal motor de crecimiento del sector.

“Hoy vemos que muchas personas siguen teniendo interés en comprar una propiedad, pero no necesariamente cuentan con las condiciones para acceder a un crédito hipotecario. Eso está ocurriendo tanto en segmentos jóvenes como en grupos de mayor edad, y termina impactando directamente la dinámica del mercado”, señala Carola Álvarez, fundadora y CEO de Inversiones Alval.

La ejecutiva explica que el fenómeno no responde únicamente a factores económicos. En los menores de 30 años también se observa un cambio cultural que está modificando la relación tradicional con la vivienda. La búsqueda de experiencias, movilidad, flexibilidad laboral y una menor disposición a comprometerse con deudas de largo plazo han comenzado a postergar las decisiones de compra, incluso entre quienes podrían acceder al financiamiento.


Búsqueda de experiencias, movilidad, flexibilidad laboral y menor disposición a comprometerse con deudas de largo plazo postergan las decisiones de compra

Este escenario plantea un desafío adicional para el sector inmobiliario. Durante años, gran parte de la oferta estuvo orientada a compradores que veían la vivienda propia como una meta prioritaria al inicio de su vida laboral. Hoy, en cambio, las nuevas generaciones evalúan sus decisiones patrimoniales bajo criterios distintos, donde la calidad de vida, la ubicación, la conectividad y la flexibilidad adquieren un peso cada vez mayor.

“Hoy vemos una generación que valora mucho más la libertad de movimiento, las experiencias y la posibilidad de adaptarse a distintos momentos de la vida. Eso no significa que desaparezca el interés por la vivienda, pero sí que las decisiones de compra se toman más tarde y bajo parámetros distintos a los de generaciones anteriores”, señala Álvarez.


El “costo” del envejecimiento

En los segmentos intermedios, particularmente entre los 30 y 50 años, el comportamiento también ha evolucionado. Aunque siguen siendo uno de los principales motores del mercado, las decisiones tienden a ser más selectivas y estratégicas. 

Factores como la estabilidad familiar, la cercanía a servicios, la conectividad y la capacidad de adaptación de una propiedad a distintas etapas del ciclo de vida comienzan a influir tanto como la rentabilidad o la plusvalía.

A medida que cambian los perfiles de quienes compran viviendas, también evolucionan los criterios que influyen en la decisión de compra. La conectividad, la cercanía a servicios de salud, comercio, transporte y espacios públicos adquieren una relevancia creciente, mientras que factores como la funcionalidad y la capacidad de adaptación de una propiedad a distintas etapas de la vida comienzan a pesar tanto como la plusvalía. Al mismo tiempo, surgen nuevas formas de habitar, como viviendas adaptadas y modelos residenciales orientados a una población cada vez más longeva.

Pese a estas transformaciones, gran parte de la oferta inmobiliaria continúa respondiendo a una realidad demográfica distinta.

“Más allá de las características de una propiedad, el desafío está en comprender cómo evolucionará la demanda en los próximos años. El envejecimiento de la población tendrá efectos sobre la valorización de ciertos sectores, los flujos de inversión y también sobre variables financieras como el acceso al crédito hipotecario. Quienes logren anticipar estas tendencias estarán mejor posicionados para tomar decisiones patrimoniales sostenibles en el tiempo”, sentencia Israel Troncoso, director financiero y tributario de Inversiones Alval.


(Fuente: lavanguardia.com)


1 visualización

Suscribirse a Actualidad Inmobiliaria