Kast presenta reforma al mercado de capitales con fondo para créditos hipotecarios

Kast presenta reforma al mercado de capitales con fondo para créditos hipotecarios
El proyecto crea el Fonavi, administrado por BancoEstado, con un aporte estatal inicial de US$500 millones y capacidad de apalancarse hasta diez veces; además, incorpora una cuenta que permitirá reunir 7 % del pie y sumar un 3 % estatal para viviendas de hasta 6.000 UF.

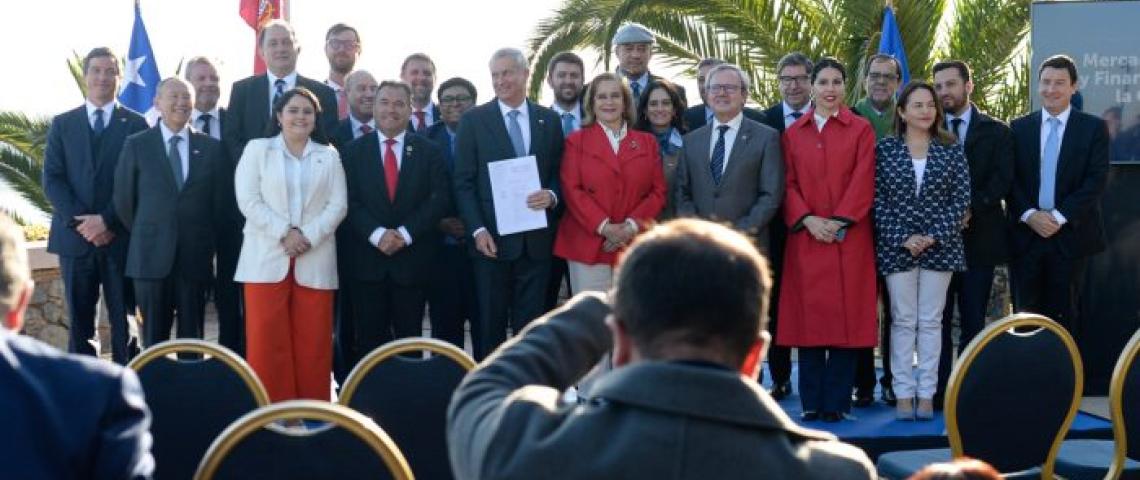
El Presidente José Antonio Kast presentó este miércoles en Cerro Castillo el proyecto de ley de reforma al mercado de capitales y financiamiento de la casa propia. La iniciativa, ya ingresada al Congreso, busca facilitar el acceso a la vivienda, ampliar el financiamiento empresarial, actualizar la regulación y atraer capital.

Fue oficializada junto al ministro de Hacienda, Jorge Quiroz. El proyecto crea un fondo para movilizar créditos hipotecarios y una cuenta de ahorro con apoyo estatal para completar el pie.

Fondo para ampliar el crédito hipotecario

El Fondo Nacional para la Vivienda (Fonavi) será administrado por BancoEstado. El Estado podrá aportar hasta US$2.000 millones, con un desembolso inicial de US$500 millones. El fondo podrá apalancarse hasta diez veces y adquirirá créditos mediante procedimientos competitivos, priorizando la primera vivienda y propiedades de hasta 6.000 UF.

El objetivo, según el Gobierno, es ampliar la liquidez y el financiamiento hipotecario para generar tasas más convenientes. Las instituciones que originen las hipotecas deberán asumir una primera parte de las pérdidas eventuales y mantener responsabilidad sobre el riesgo.

Ahorro para completar el pie

El Ahorro Voluntario para la Vivienda (AVV) será una cuenta para completar el pie de la primera vivienda, nueva o usada, de hasta 6.000 UF. Las personas deberán ahorrar al menos 30 meses y reunir 7 % del valor de la propiedad; el Estado aportará otro 3 % para completar el pie requerido.

El proyecto eleva de seis a ocho UTM anuales el tope de la bonificación fiscal del Régimen A del ahorro previsional voluntario (APV), sin cambios desde 2008. El Presidente Kast resumió la apuesta en “menos pie, tasas de interés más bajas y más plazo” para la deuda hipotecaria. “Aquí la fórmula es simple: es menos pie, tasas de interés más bajas y más plazo para la deuda hipotecaria. Son los tres conceptos esenciales”, aseguró. “Hemos perdido esa posibilidad de tener créditos de largo plazo, bueno, va a mejorar”, puntualizó Kast.

Medidas para empresas y mercado financiero

El segundo pilar amplía el acceso a capital para empresas y proyectos en etapas tempranas. Propone simplificar las reglas de bonos del artículo 104 y eliminar la retención de 4 % sobre sus intereses; modificar el beneficio tributario para acciones de empresas menores con al menos 15 % de propiedad en manos de inversionistas no vinculados al controlador; permitir la reinversión entre fondos sin gatillar de inmediato el impuesto; y crear un segmento junior de la Bolsa, con un crédito tributario de 35 % de la inversión, hasta 50 UTA.

El tercer pilar moderniza procedimientos con un registro de valores que podría operar en un día hábil, mini-bonos para empresas medianas, digitalización de acciones y mutuos hipotecarios, y reglas proporcionales para fondos y administradoras. También actualiza la Ley de Fraudes y permite contratar seguros contra fraudes en medios de pago.

El cuarto eje busca posicionar a Chile como centro financiero regional. Incluye la exención de IVA para ciertos servicios financieros prestados desde Chile a clientes extranjeros, la eliminación de la obligación de obtener RUT para inversionistas no residentes en determinados instrumentos, una ampliación de la exención del Impuesto de Timbres y Estampillas (ITE) para créditos externos y operaciones REPO para fondos de pensiones bajo condiciones prudenciales.


(Fuente: elmostrador.cl)


Reforma al mercado de capitales: 4 claves para entender qué puede cambiar al comprar una vivienda.

Reforma al mercado de capitales: 4 claves para entender qué puede cambiar al comprar una vivienda.
La iniciativa que el Gobierno ingresará al Congreso contempla nuevas herramientas de financiamiento y un mecanismo para incentivar el ahorro destinado al pie. ¿Cómo podría impactar a quienes buscan comprar una vivienda? Datos muestran que el 46,8% de los potenciales compradores identifica la renta exigida por los bancos como su principal barrera.

La reforma al mercado de capitales que el Gobierno presentará esta semana abre una nueva discusión para el mercado inmobiliario: ¿podría ser más fácil acceder a un crédito hipotecario?

La iniciativa contempla una garantía estatal para nuevos créditos hipotecarios destinados a viviendas de hasta 6.000 UF y un mecanismo para incentivar el ahorro de las familias destinado a reunir el pie.

Para entender su eventual impacto en quienes buscan comprar una vivienda, estas son cuatro claves que marcarán la discusión:

  1. Una tasa más baja podría reducir el dividendo

Uno de los posibles efectos de una mayor profundidad del mercado de capitales es mejorar las condiciones de financiamiento de largo plazo de las instituciones financieras.

Si parte de ese menor costo se traspasa a los créditos hipotecarios, una reducción de la tasa podría significar un menor dividendo mensual.

“Una tasa más baja no solo reduce el costo total del crédito. También puede disminuir el dividendo y, por esa vía, la renta que una persona necesita demostrar para acceder a un crédito hipotecario. Por eso, la tasa puede terminar siendo más importante de lo que hoy perciben muchos compradores.

  1. El principal problema hoy no es necesariamente la tasa

De acuerdo con datos disponibles, el 46,8% de los potenciales compradores identifica la renta mínima exigida por los bancos como su principal dificultad para acceder a una vivienda.

El 25,4% señala la imposibilidad de reunir el pie, mientras que solo un 6,9% identifica la tasa de interés como su principal problema.

La relación está precisamente en el dividendo: si el costo del crédito disminuye, también puede cambiar la renta necesaria para calificar.

Actualmente, solo el 31% de los potenciales compradores considera alcanzable obtener un crédito hipotecario, frente al 46% registrado en septiembre de 2025.

  1. El pie también será parte de la solución

La reforma contempla un mecanismo para incentivar el ahorro destinado al pie, mediante el cual el Estado podría complementar parte de los recursos acumulados por las familias, bajo condiciones que deberán definirse durante la tramitación del proyecto.

Esto apunta a resolver una barrera diferente a la tasa: incluso una persona con capacidad para asumir un dividendo puede quedar fuera del mercado si no logra reunir el ahorro inicial.

  1. El efecto final dependerá de cuántos nuevos compradores genere

La reforma no significa que todas las personas que hoy no califican automáticamente podrán obtener un crédito.

Los bancos continuarán evaluando ingresos, endeudamiento, historial financiero y capacidad de pago. Además, una eventual baja de tasas no depende exclusivamente de esta iniciativa, sino también de variables como la inflación y las tasas de largo plazo.

Para el mercado inmobiliario, la pregunta será entonces cuánto de estas nuevas herramientas se traducirá efectivamente en mayor acceso a financiamiento.

El escenario ocurre además mientras el mercado mantiene un stock superior a 99 mil viviendas nuevas sin vender. Si más personas logran acceder a crédito, parte de esa oferta podría comenzar a absorberse, aunque una recuperación fuerte de la demanda también podría generar presión sobre los precios si la oferta no aumenta al mismo ritmo.

Así, el impacto de la reforma no se medirá solamente por una eventual reducción de las tasas, sino por algo más concreto: cuántas personas que hoy están fuera del mercado podrán finalmente convertirse en compradores de una vivienda.


(Fuente: ovejeronoticias.cl)


1 visualización

¿Por qué no te aprueban el hipotecario? Reforma busca atacar una barrera que afecta al 46,8%

¿Por qué no te aprueban el hipotecario? Reforma busca atacar una barrera que afecta al 46,8%
El Gobierno prepara incentivos para el pie y un fondo hipotecario para viviendas de hasta 6.000 UF. Aunque solo 6,9% identifica la tasa como principal problema, reducirla podría bajar también la renta exigida para obtener un crédito.

Conseguir una tasa conveniente no aparece como el principal obstáculo para quienes buscan comprar una vivienda en Chile. Solo el 6,9% la identifica como su mayor dificultad, frente al 46,8% que apunta a la renta mínima exigida por los bancos y el 25,4% que menciona reunir el pie, según los antecedentes citados por Rabbitts Capital.

La paradoja es que esos problemas están relacionados. Una tasa hipotecaria menor reduce el dividendo y ese pago mensual es uno de los elementos considerados por los bancos al determinar la renta necesaria para aprobar un crédito. Por eso, una reducción de tasas podría beneficiar también a compradores que hoy creen tener un problema exclusivamente de ingresos.

En ese escenario, el Gobierno prepara una reforma al mercado de capitales que será ingresada al Congreso el lunes 7 de septiembre. Entre las medidas adelantadas por Hacienda figura un fondo de recompra de carteras hipotecarias administrado por BancoEstado para viviendas de hasta 6.000 UF, además de un incentivo estatal al ahorro destinado a reunir el pie.

Reforma hipotecaria: Cómo una menor tasa podría reducir la renta exigida

Luis Conejeros, CEO de Rabbitts Capital y experto en inversión inmobiliaria, explica: “La medida apunta al lugar correcto, pero no necesariamente por lo que la gente cree. Cuando un comprador dice que no puede acceder a una vivienda porque no cumple con la renta que le exige el banco, muchas veces no relaciona ese problema con la tasa. Pero la tasa define el dividendo y el dividendo es uno de los números con los que el banco calcula la renta mínima. Por eso, bajar la tasa no solo se siente como un descuento: puede significar que finalmente te aprueben el crédito”.

El problema de acceso sigue siendo relevante: actualmente solo el 31% considera alcanzable conseguir un crédito hipotecario, frente al 46% registrado en septiembre de 2025. Al mismo tiempo, las ventas de viviendas nuevas aumentaron 20% en un año, mientras Colliers estima que la combinación de menores tasas y precios podría reducir hasta 35% los dividendos en determinados segmentos.

Reforma hipotecaria deberá enfrentar el pie, el crédito y la oferta de viviendas

La propuesta intenta abordar las 2 principales puertas de entrada: el incentivo al ahorro apunta al 25,4% que identifica el pie como principal barrera, mientras el fondo de recompra busca aumentar la liquidez para nuevos créditos y reducir sus costos. Su impacto dependerá de aspectos todavía por definir, como el precio de recompra de las carteras, distribución de riesgos y la forma en que una reducción de costos llegue efectivamente al dividendo de los compradores.

El siguiente desafío aparecerá si más familias logran acceder al financiamiento: sin un aumento equivalente de viviendas disponibles, parte del beneficio podría terminar trasladándose a los precios. Con la reforma próxima a iniciar su discusión legislativa, la prueba será conseguir que bajar el costo del crédito permita abrir la puerta a quienes hoy quedan fuera y no solamente abaratar la cuota de quienes ya podían cruzarla.

Las 5 claves

  1. Principal barrera: el 46,8% de los potenciales compradores identifica la renta mínima exigida por los bancos como su mayor dificultad.
  2. El pie: un 25,4% señala como principal obstáculo reunir el ahorro inicial necesario para comprar.
  3. La paradoja: solo el 6,9% menciona la tasa, aunque reducirla puede disminuir el dividendo y también la renta necesaria para obtener financiamiento.
  4. La propuesta: Hacienda prepara un fondo de recompra de carteras hipotecarias administrado por BancoEstado para viviendas de hasta 6.000 UF y un incentivo al ahorro para el pie.
  5. Qué viene: la reforma será ingresada al Congreso el lunes 7 de septiembre y su diseño determinará cuánto de una eventual reducción de costos llegará efectivamente a nuevos compradores.


(Fuente: elmartutino.cl)


1 visualización

Reforma al mercado de capitales: cómo va a operar el fondo con garantía estatal para financiar créditos hipotecarios

Reforma al mercado de capitales: cómo va a operar el fondo con garantía estatal para financiar créditos hipotecarios
El gobierno no tiene entre sus planes hacer una recompra de la cartera hipotecaria vigente de los bancos. En cambio, el objetivo es conseguir tasas más bajas para nuevos créditos que ofrecerán los bancos a partir de la eventual promulgación de la ley, para viviendas nuevas y usadas. El mecanismo es similar al del Fogape o del Fogaes, señalaron fuentes al tanto de la elaboración del proyecto.

El gobierno ha anticipado que entre el lunes y martes de la próxima semana ingresará al Congreso una reforma al mercado de capitales, que tendrá como uno de sus principales objetivos facilitar el acceso a la vivienda y ampliar las fuentes de financiamiento de proyectos de inversión, entre otras materias. Es el segundo gran proyecto de ley que tiene entre manos el Ministerio de Hacienda, tras haber despachado la ley de reconstrucción.

Son varias las medidas que el Ejecutivo tiene planeado incorporar en esta iniciativa para abaratar los costos para acceder a viviendas. Una de ellas es la idea de crear un fondo de financiamiento de créditos hipotecarios, para viviendas nuevas y usadas. De acuerdo a fuentes conocedoras de lo que se está definiendo, este fondo estará destinado exclusivamente a otorgar nuevos préstamos, desde el momento en que eventualmente entre en vigencia la referida ley.

Esto quiere decir que el gobierno no tiene entre sus planes hacer una recompra de la cartera hipotecaria vigente de los bancos, ni tampoco apunta a una securitización de créditos hipotecarios. En otras palabras, según quienes están al tanto de las tratativas, no se busca salir a refinanciar créditos vigentes, sino que el objetivo es conseguir tasas más bajas para nuevos créditos que ofrecerán los bancos.

Hasta cierto punto, explican, se asemeja a lo que ocurre hoy con el Fogape o el Fogaes. La idea es crear un fondo que tenga su propia persona jurídica, y que como tal tenga por lo tanto un RUT, un reglamento aprobado por la Comisión para el Mercado Financiero (CMF), que sea administrado por BancoEstado y que puede emitir deuda.

A su vez, esa deuda sería garantizada por el Estado, con lo cual se conseguiría una tasa de interés similar a la de Tesorería, que es inferior a la que podría obtener un banco. La noción es que esos recursos vayan a financiar créditos hipotecarios, y ese costo de financiamiento, que es menor al que obtendría actualmente la industria, se traspase a la tasa de los créditos que se ofrezca a las personas.

El ministro de Hacienda, Jorge Quiroz, dijo este martes que dicho instrumento apunta a viviendas de hasta 6 mil UF, y reconoció que la administración quedará en manos de BancoEstado, para lo cual el Estado destinará un monto que será “lo suficiente para mover la aguja”, aseguró.

Las personas continuarían teniendo como contraparte a los bancos. Y verían reflejadas esas tasas menores cuando acudan al banco para obtener un crédito hipotecario, si es que dicha entidad postuló al fondo en cuestión para adjudicarse recursos y ofrecer préstamos a tasas más bajas.

En realidad, los recursos los pondría este fondo que tiene garantía estatal, y el banco se gana una comisión por hacer la originación del crédito y toda la administración involucrada. Pero el préstamo en cuestión queda contabilizado en el fondo que tiene garantía estatal, y por lo tanto, no le consumiría capital al banco.

De esta manera, insisten las fuentes, no se trata de recomprar cartera existente, sino que apunta a cartera nueva, de viviendas nuevas y usadas. Como son los bancos los que originarían estas hipotecas, pero el que respondondería financieramente sería el fondo con garantía estatal, se busca que confluyan los incentivos para que los bancos originen créditos de buena calidad, similares a los que actualmente otorga la industria.

El objetivo de la medida es ayudar a las personas a acceder a la compra de una vivienda, pero al mismo tiempo reactivar el sector construcción y recuperar el mercado de capitales.

El gerente general de Banco de Chile, Eduardo Ebensperger, fue consultado por esta idea en un punto de prensa que realizó este miércoles, y se refirió a lo que se ha conocido hasta el momento. “Es muy parecido al Fogape o al Fogaes que hubo en su minuto. El BancoEstado es el administrador. Entonces, en definitiva, a través de ese fondo que compraría los hipotecarios a los bancos, el banco queda igual encargado de cobrar los hipotecarios, el dividendo, hacer todo ese servicio, pero le transfiere un costo de fondeo más barato, porque se financia en términos equivalentes a un bono soberano. Entonces, al tener una tasa más baja, obviamente el dividendo es mucho más bajo”, explicó.

En ese sentido, añadió: “¿Y cómo se logra esa transferencia? Vendiéndole los créditos, a una tasa de interés que está por determinarse, la que tiene que ofrecer el Estado". Indicó que de alguna manera es similar a lo que ocurrió durante la pandemia, cuando el Banco Central abrió una línea de dinero barato para la banca, llamada FCIC (Facilidad de Crédito Condicional al Incremento de las Colocaciones). “Pero aquí la diferencia es que esos créditos los toma el Estado, con BancoEstado como administrador, pero permite transferir un funding más barato”, puntualizó.

Ebensperger señaló que las empresas privadas emiten bonos y se financian a una mayor tasa en comparación al Estado, dado que el riesgo estatal es más bajo y le permite acceder a menores tasas. “Los costos de fondo bajan y, por lo tanto, la tasa es más baja, y da acceso a más gente a comprarse una casa, porque ese dividendo es más barato”, detalló.


(Fuente: latercera.com)


1 visualización

Presidente de la República, José Antonio Kast, encabeza promulgación del FOGAES ampliado y nuevo subsidio para adquirir viviendas de hasta 6 mil UF

Presidente de la República, José Antonio Kast, encabeza promulgación del FOGAES ampliado y nuevo subsidio para adquirir viviendas de hasta 6 mil UF
La ley N.° 21.748 aumenta de 50 mil a 80 mil los subsidios disponibles y eleva el valor máximo de las viviendas elegibles de 4.000 a 6.000 UF, en un mercado que registra más de 99.613 viviendas nuevas sin vender a nivel nacional. "Lo más importante de lo que estamos viendo acá, que Chile pasa a ser un país de propietarios, no un país de arrendatarios", dijo el Mandatario.

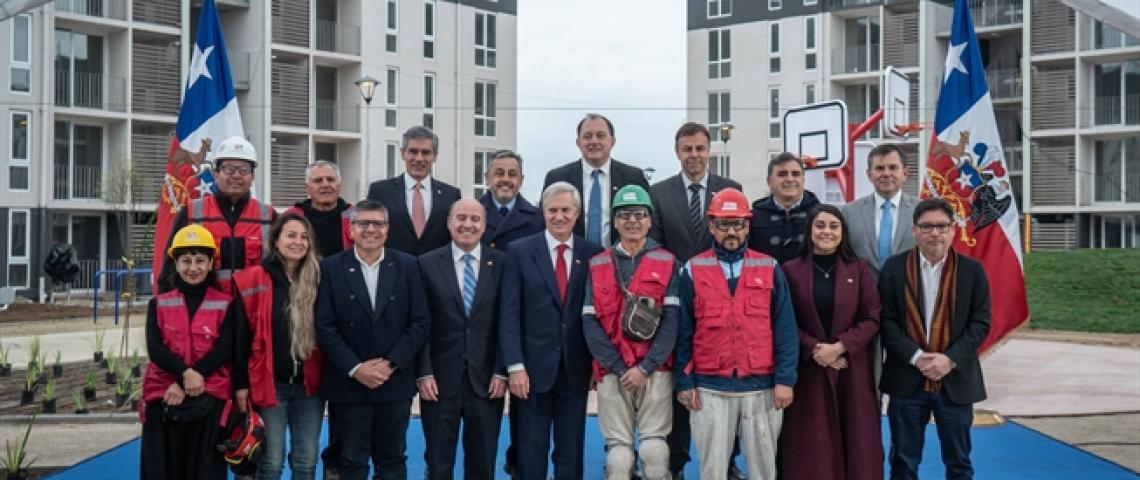
Santiago, 26 de agosto de 2026.- El Presidente de la República, José Antonio Kast, encabezó, en el proyecto DS19 Viento Norte y Sur, ubicado en Ciudad Parque Bicentenario de Cerrillos, la puesta en marcha del FOGAES ampliado y del nuevo Subsidio Tramo 4.000, en el marco de la Ley N.° 21.748, que extiende y fortalece el subsidio a la tasa de interés de los créditos hipotecarios y la garantía estatal FOGAES para la compra de la primera vivienda.

La ley fue publicada en el Diario Oficial el lunes 17 de agosto, con el propósito de seguir apoyando a las familias en el acceso a la vivienda propia y de contribuir a la reactivación del sector construcción y del empleo. Según cifras del mercado, existe un stock de más de 99.613 viviendas nuevas sin vender a nivel nacional, del cual un 89,4% corresponde a inmuebles de un valor inferior a 6.000 UF. A esto se suman 170 mil viviendas con permisos de edificación ya aprobados, lo que refuerza el potencial de esta política para reactivar la oferta habitacional.

Entre las principales novedades de la ley destacan la ampliación de la cobertura del programa, que aumenta de 50 mil a 80 mil los subsidios disponibles; el incremento del valor máximo de las viviendas elegibles, desde 4.000 a 6.000 UF; y la extensión de la vigencia de ambos beneficios por 12 meses adicionales, hasta el 31 de mayo de 2028. El FOGAES estará disponible para las personas a partir de septiembre de este año, mediante una licitación administrada por BancoEstado en la que participarán entidades financieras reconocidas por la Comisión para el Mercado Financiero (CMF).

De acuerdo con el último reporte del Administrador FOGAES, al 7 de agosto se contabilizan 41.668 solicitudes de créditos con subsidio a la tasa a nivel nacional, de las cuales 32.683 ya han sido formalizadas. De estas, 10.320 corresponden a familias con subsidio habitacional del Minvu, y actualmente más de 11 mil familias con este beneficio se encuentran en la etapa final del proceso para hacerlo efectivo.

A esta política se suma el nuevo Subsidio Tramo 4.000, que estará disponible en noviembre de 2026 a través de un llamado especial con 5.000 cupos, y que permitirá adquirir viviendas nuevas o usadas de hasta 4.000 UF (hasta 4.500 UF en las zonas extremas de Arica y Parinacota, Tarapacá, Antofagasta, Aysén, Magallanes, la Provincia de Palena y la Isla de Chiloé). El beneficio contempla un aporte del Minvu de 400 UF y exige un ahorro mínimo de 200 UF, pudiendo complementarse con el FOGAES y el subsidio a la tasa hipotecaria. Actualmente, la oferta de viviendas de hasta 4.000 UF alcanza el 71,7% del mercado.

La actividad se desarrolló en el proyecto DS19 Viento Norte y Sur, que contempla 842 departamentos en cuatro condominios, con viviendas DS19 de hasta 2.800 UF —actualmente agotadas—, emplazadas en terrenos de Serviu Metropolitano. La iniciativa es desarrollada por Grupo Vías, con construcción a cargo de EBCO, arquitectura de MOBIL e inmobiliaria 70w; las obras se iniciaron en junio de 2024 y su término está estimado para el primer semestre de 2027. Por tratarse de viviendas nuevas dentro del rango de precio elegible, las operaciones del proyecto que cumplan los demás requisitos pueden acogerse al subsidio a la tasa y a la garantía FOGAES.

Presidente Kast: " Chile pasa a ser un país de propietarios, no un país de arrendatarios"

El Mandatario afirmó que "dentro de las políticas públicas, no solamente queremos pasar de un Chile de arrendatarios a un Chile de propietarios, sino que queremos que esos propietarios vivan tranquilos, que vuelva la paz. Por eso las cosas se van combinando, y se va combinando la vivienda con la seguridad".

"Lo más importante de lo que estamos viendo acá, que Chile pasa a ser un país de propietarios, no un país de arrendatarios. No un país de vivienda precaria. Esa meta se perdió por mucho tiempo, para las familias en Chile era prácticamente imposible adquirir una vivienda. Sobre todo, los jóvenes, el mayor porcentaje de chilenos que quieren postular a una casa y no pueden, son jóvenes. Porque no alcanza la liquidación de sueldo para lo que me pide el banco, porque mi sueldo no es tan alto, o porque estoy en un nivel donde no puedo postular a un crédito bancario y tengo que postular a que el Estado me dé un beneficio", agregó el Presidente Kast.  
 

(Fuente: prensa.presidencia.cl)


1 visualización

Chile Propietario: la reforma del Gobierno que permitiría créditos hipotecarios a 30 años y con solo 5% de ahorro propio

Chile Propietario: la reforma del Gobierno que permitiría créditos hipotecarios a 30 años y con solo 5% de ahorro propio
Una idea circula, pero que no estará incluida ahora en la reforma: eliminar la UF de los créditos hipotecarios.

Más allá del nuevo FOGAES, que se promulgó esta semana y que busca facilitar el acceso a la vivienda, hay una nueva iniciativa que va en la misma línea: “Chile Propietario”. Ese es el nombre que se baraja en el Gobierno para empaquetar un proyecto económico de largo alcance y que, si se siguiera la tendencia de otras leyes similares anteriores, tendría un nombre bastante menos sexy: reforma al Mercado de Capitales III.

Pero no: la idea es llamarlo “Chile Propietario” porque uno de los aspectos más relevantes de la normativa será aliviar los requisitos para obtener un crédito hipotecario. Una medida que ayudaría a los contribuyentes y podría, a la vez, darle gas al aún deprimido sector inmobiliario.

De momento, la Comisión para el Mercado Financiero ya está trabajando en “recalibrar” los requisitos para pedir un hipotecario. Esto incluye el “retorno” de los 30 años de plazo para comprar una casa y la opción de que el financiamiento llegue hasta el 90% del valor de la propiedad, tal como era hace una década, antes de que medidas más estrictas para los bancos lo fijaran en torno al 80%.

La idea supone, por lo mismo, sólo un 10% de pie para embarcarse en un hipotecario y hay más: de ese 10%, cumpliendo ciertos requisitos, la idea es que el Estado pueda subsidiar la mitad.

“Aún están en estudio el monto máximo del valor de la casa que entrará en la reforma, y si será sólo para primera vivienda o no”, cuenta un parlamentario enterado del asunto.

¿Eliminar la UF? Podría ocurrir

Como sea, el resumen de que lo se está planeando parece atractivo: ahorro sólo para un pie de 5%, complemento estatal para llegar al 10% y plazo hasta 30 años para pagar.

“La idea es que el proyecto entre el 8 de septiembre y que esté en diciembre despachado”, pronostica el mismo parlamentario.

Entre los enterados del proyecto hay incluso una idea que circula, pero que no estará incluida ahora en la reforma: eliminar la UF de los créditos hipotecarios. Pero eso quedaría para unos cinco años más.


(Fuente: adnradio.cl)


1 visualización

Subsidio al Crédito Hipotecario ahora tiene tope de 6 mil UF: revisa cuánto podrías pagar de dividendo

Subsidio al Crédito Hipotecario ahora tiene tope de 6 mil UF: revisa cuánto podrías pagar de dividendo
Este lunes se publicó en el Diario Oficial la ley que permite ampliar el Subsidio al Crédito Hipotecario en cupos, tope del valor de las viviendas y en el tiempo durante el cual estará disponible la iniciativa.


La versión anterior consideraba un máximo de 50 mil cupos para la compra de primeras viviendas de hasta un máximo de 4.000 UF ($163.421.320). Junto con la entrega de una garantía estatal, se rebajaba la tasa de interés de un crédito hipotecario en 0,6%, haciendo que, por ende, bajara el dividendo mensual. Además, estaría vigente hasta el 27 de mayo de 2027.

La nueva ley amplía los cupos a 80 mil, establece que los inmuebles podrán tener un costo de hasta 6.000 UF ($245.131.980) y fija una nueva vigencia hasta el 31 de mayo de 2028.

De acuerdo a lo informado por el Ministerio de Hacienda, la medida podrá aplicarse junto a la nueva exención transitoria del IVA para la compra de viviendas nuevas, contemplada en la ley de Reconstrucción Nacional. En la práctica, permitiría reducir el valor de los inmuebles en torno a un 10%.

Lo que debes saber del Subsidio al Crédito Hipotecario

A diferencia de otros beneficios sociales, este subsidio no requiere postulación. Según explica ChileAtiende, las personas pueden acceder a él al solicitar su crédito en la institución financiera respectiva. Si cumple con los requisitos de elegibilidad, entonces se le podrá asignar.

Entre los requisitos destacan condiciones como ser una persona natural y buscar adquirir una vivienda nueva que no supere las 6.000 UF.

¿Cuánto podría costar el dividendo de una vivienda con el subsidio?

Desde el Gobierno, a modo de ejemplo, sostienen que para una vivienda de 5.000 UF ($204.276.650), con un crédito a 25 años y 90% de valor, el dividendo bajaría desde aproximadamente $950 mil a $850 mil con el Fogaes ampliado, y si se suma la exención del IVA, a cerca de $770 mil.

“Considerando como referencia que el dividendo no supere el 25% de los ingresos, el ingreso bruto mensual requerido para el hogar se reduciría desde $3,8 millones a cerca de $3,1 millones. Para un hogar de dos personas, esto equivale a una disminución desde $1,9 millones a aproximadamente $1,5 millones por persona”, agregaron.


(Fuente: biobiochile.cl)


1 visualización

Gobierno anuncia proyecto para ampliar el subsidio hipotecario para viviendas de hasta 6 mil UF

Gobierno anuncia proyecto para ampliar el subsidio hipotecario para viviendas de hasta 6 mil UF
El ministro Iván Poduje argumentó que "con esta medida estamos ampliando las posibilidades de acceso a la vivienda propia".

El ministro de Hacienda, Jorge Quiroz; junto al ministro de Vivienda y Urbanismo, Iván Poduje, anunciaron un nuevo proyecto de ley que extiende y amplía el subsidio a la tasa de interés hipotecaria y la garantía estatal FOGAES para la adquisición de primera vivienda.

De acuerdo al Gobierno, en el último tiempo, aumentó el stock de viviendas sin vender y por otro lado, se generó una fuerte caída en la demanda debido a los mayores costos de financiamiento.

Este nuevo proyecto tiene el objetivo de acelerar la reactivación del mercado inmobiliario, impulsar la construcción y favorecer la recuperación del empleo y la inversión.

Pese al amplio impacto de la Ley N°21.748 de Subsidio al Dividendo, el Banco Central identifica como principal vulnerabilidad la existencia de más de 100 mil viviendas nuevas sin vender, lo que continúa afectando la inversión y el empleo en la construcción.

Gobierno anuncia nuevo proyecto para acceder a viviendas nuevas

La Ley N°21.748 introdujo el subsidio a la tasa junto con la garantía estatal del Fondo de Garantías Especiales (FOGAES) para acelerar la venta de viviendas nuevas de hasta 4.000 UF. El Programa registra 40.081 solicitudes ingresadas (80,2% del cupo legal de 50.000 subsidios) y 31.640 créditos formalizados (63,3% del cupo). A la fecha, restan 18.360 cupos disponibles, que se agotarían en septiembre de este año.

En concreto, la iniciativa propone aumentar los subsidios de 50.000 a 80.000, ampliar el valor máximo de las viviendas elegibles desde 4.000 a 6.000 UF y extender la vigencia del programa por 12 meses, permitiendo mantener su efecto sobre la recuperación gradual del sector inmobiliario.

Según el Informe Nacional Inmobiliario de la Cámara Chilena de la Construcción al primer trimestre de 2026, la oferta disponible asciende a 104.047 unidades, de las cuales 19.022 corresponden al tramo de 4.000 a 6.000 UF, hoy no cubierto. Ante esto, la ampliación del tope alcanzaría una cobertura de 88,1% de la oferta de viviendas disponible.

El proyecto incluye una extensión hasta el 31 de mayo de 2028 del subsidio a la tasa y a la garantía a la adquisición de primera vivienda.

p


¿En qué consiste el proyecto?

El ministro de Hacienda, Jorge Quiroz, explicó que "el cálculo es que si hoy día, para adquirir una vivienda de 5 mil UF, se requería un ingreso familiar, entre una pareja, de 4 millones de pesos al mes, o sea dos millones cada uno. Con el nuevo sistema, el ingreso familiar va a ser del orden de 3 millones, o sea 1,5 millones por persona".

Por su parte, el ministro de Vivienda y Urbanismo, Iván Poduje, destacó que este proyecto "es un esfuerzo que tiene que ver con la indicación del Presidente Kast de ampliar el acceso a vivienda a las clases medias. Hoy tenemos muchos chilenos que son muy ‘ricos’ para el Estado y muy pobres para los bancos, particularmente jóvenes profesionales y parejas jóvenes. Con esta medida estamos ampliando las posibilidades de acceso a la vivienda propia".

"Nuestra estimación es que las ventas van a aumentar un 25% y eso va a permitir reducir el stock y con eso, reactivar la construcción de viviendas y el empleo", agregó.

Adicionalmente, Poduje sostuvo que "acá puede postular cualquier persona que acredite los ingresos que corresponden al FOGAES, la vivienda de subsidio del estado llega a 2 mil UF y con el subsidio de 4 mil llega a 4 mil y con este mecanismo hasta las 6 mil UF. Esto hace reducir la exigencia de pie y tiene una implicancia en el dividendo".

El ministro Quiroz también enfatizó que "el proyecto de Ley de Reconstrucción que va a estar vigente al cabo de este mes, también incluye un beneficio tributario del DFL2 para la compra de viviendas para arrendamiento con el impuesto único del 5% que va a permitir la compra de grandes cantidades de viviendas por parte de inversionistas".


(Fuente: t13.cl)


Hipotecarios bajo 4% ¿Conviene refinanciar?

Hipotecarios bajo 4% ¿Conviene refinanciar?
La tasa hipotecaria promedió 3,97% en junio, la más baja desde noviembre de 2021, y con lo que se cumplen 3 meses consecutivos con el indicador bajo la barrera del 4%. Ante esto, surge la pregunta de si conviene refinanciar los créditos hipotecarios.

Jaime Ugarte, Director Ejecutivo de la consultora Colliers, señala que «el momento actual resulta especialmente atractivo para quienes contrataron créditos hipotecarios durante los años de mayores tasas, particularmente entre 2022 y 2024. Los deudores que mantienen financiamiento significativamente por encima de las tasas actuales debieran evaluar opciones de refinanciamiento o portabilidad financiera, ya que podrían obtener reducciones relevantes en sus dividendos y en el costo final de su crédito».

El ejecutivo detalla que «la caída de la tasa hipotecaria por debajo del 4% es una excelente noticia para las familias y para el mercado inmobiliario. Este descenso refleja la normalización de la inflación, la recuperación de los equilibrios macroeconómicos y una mayor confianza de los mercados respecto de la evolución futura de la economía».

Respecto a cómo espera que se comporte este índice en los próximos meses, Jaime Ugarte señala que «Si bien una parte importante de la corrección ya se produjo, aún existe espacio para bajas adicionales durante los próximos 12 meses, especialmente si se mantiene la disciplina monetaria y fiscal que ha permitido reducir los niveles de inflación observados en años anteriores. El escenario más probable es que las tasas continúen mostrando una tendencia favorable, lo que contribuiría a mejorar gradualmente el acceso a la vivienda y a reactivar la inversión inmobiliaria, un sector clave para el crecimiento y el empleo».


(Fuente: g5noticias.cl)


1 visualización

Subsidio al crédito hipotecario: En estas instituciones financieras puedes usarlo

Subsidio al crédito hipotecario: En estas instituciones financieras puedes usarlo
Hay un momento que se repite en miles de búsquedas de vivienda: la simulación del crédito hipotecario. En la pantalla, el número final del dividendo suele ser el que define si el sueño avanza o se detiene. En ese punto aparece el Subsidio al Crédito Hipotecario, un beneficio que permite reducir la tasa de interés del crédito y, con ello, el pago mensual de la vivienda.

No es un beneficio automático ni está disponible en cualquier institución. Su aplicación depende de condiciones específicas y de una red de entidades financieras que participan del programa, lo que convierte la elección del banco en una parte clave del proceso.

Cómo funciona el Subsidio al Crédito Hipotecario

El Subsidio al Crédito Hipotecario del Ministerio de Vivienda y Urbanismo (MINVU) se aplica directamente sobre la tasa del crédito hipotecario, lo que impacta en el monto final del dividendo mensual.

Su activación ocurre al momento de contratar el crédito hipotecario, siempre que la operación se realice con una entidad financiera que tenga convenio vigente con el programa. El beneficio no se entrega de forma independiente, sino que se incorpora al financiamiento de la vivienda.

Bancos y entidades donde se puede usar el subsidio

El subsidio está disponible únicamente en instituciones financieras adscritas al programa del MINVU.

Entre ellas se encuentran BancoEstado, Banco Santander, Banco de Chile, BCI, Itaú Corpbanca, Banco Consorcio y Banco Falabella.

A estas opciones se suman Coopeuch y Mutuos Hipotecarios Renta Nacional, que también permiten aplicar el subsidio dentro de sus productos de financiamiento habitacional.

Cada entidad evalúa el crédito hipotecario de forma independiente, por lo que las condiciones finales dependen del análisis financiero de cada solicitante.

Las tasas de interés de cada institución

d

Viviendas que pueden acceder al beneficio

El subsidio está dirigido a la compra de viviendas nuevas con un valor de hasta 4.000 UF. Dentro de ese rango, el beneficio puede aplicarse al momento de la contratación del crédito con alguna de las instituciones habilitadas.

La reducción de la tasa se mantiene durante toda la vigencia del crédito, lo que se traduce en un menor dividendo mensual.


(Fuente: meganoticias.cl)


1 visualización

Suscribirse a Créditos Hipotecarios